O que é o ajuste fiscal que o mercado cobra de Lula? Entenda por que ele desagrada muita gente e divide economistas
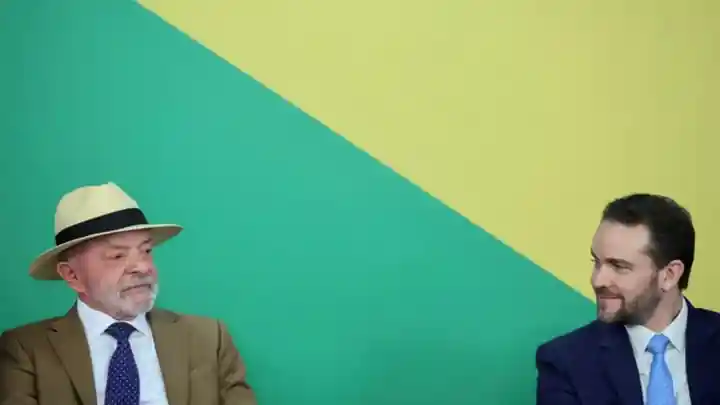
Lula e o atual ministro da Fazenda, Dario Durigan: direção da política econômica no quarto governo do presidente ainda é incógnita.
Reuters via BBC
A proposta de ajuste fiscal apresentada pela equipe econômica na última semana, enquanto o presidente Luiz Inácio Lula da Silva (PT) cumpria agenda fora do país, desagradou muita gente — e por razões bem diferentes.
Analistas de bancos e instituições financeiras consideraram as medidas insuficientes para reduzir de forma contínua o ritmo de aumento das despesas e reequilibrar as contas do governo.
📱Favorite o g1 no Google e acompanhe as principais notícias do dia
“Em nossa visão, as propostas contribuem para um ajuste no curto prazo, mas não resolvem a tendência de crescimento estrutural da dívida pública e deterioração fiscal”, escreveu em relatório enviado a clientes Rachel de Sá, estrategista do Research XP, área de análise e pesquisa da XP Investimentos.
Na outra ponta, grupos da esquerda atacaram a iniciativa dizendo que ela atendia a interesses do mercado financeiro e defenderam foco maior na arrecadação. Foram diversas as manifestações nas redes sociais e até na própria base do governo.
Agora no g1
“E se ao invés de ceder às chantagens da Faria Lima, nós aprovássemos medidas que façam os bancos e bilionários pagarem a conta do ajuste fiscal?”, escreveu o deputado Lindbergh Farias (PT-RJ) ao compartilhar uma entrevista em que propunha aumento de impostos sobre lucros e dividendos de empresas e tributação de investimentos isentos e grandes fortunas.
O Projeto de Lei Complementar (PLP) 299/2026 do ajuste fiscal prevê medidas nas duas pontas, para reduzir despesas e aumentar receitas, com uma estimativa de impacto entre R$ 43 bilhões e R$ 54 bilhões, e integra o esforço da equipe econômica para que o resultado primário (a diferença entre arrecadação e despesas, sem contabilizar os gastos financeiros, como pagamento de juros da dívida) seja superavitário em 2027.
O governo brasileiro registrou déficits primários (ou seja, gastou mais do que arrecadou) em praticamente todos os anos desde 2014, com exceção de 2022, último ano de Jair Bolsonaro (PL) na Presidência.
A votação no Senado, que começou na última quinta-feira (12/11), deve ser concluída nesta terça (17/11), passando depois à Câmara dos Deputados.
Ministro do Planejamento, Bruno Moretti, que capitaneou a nova proposta de ajuste fiscal, cumprimenta o senador Jaques Wagner (PT-BA), que apresentou o projeto de lei complementar (PLP 299/2026) na casa.
Lula Marques/Agência Brasil via BBC
O tema, de fato, é divisivo. Inclusive entre economistas as visões podem ser bastante diferentes quando o assunto são as contas do governo, seu reflexo na dívida pública e o custo dessa dívida — os juros.
De um lado estão os conhecidos popularmente como liberais, ortodoxos, que costumam enxergar a questão de forma parecida com a que prevalece no mercado financeiro, que tem repetido que uma redução estrutural no ritmo de aumento das despesas é incontornável para controlar a dívida e evitar que o país caminhe para uma crise.
Do outro lado, economistas conhecidos como desenvolvimentistas, heterodoxos, reagem chamando atenção para os impactos negativos dos cortes de gastos na vida dos mais vulneráveis e na própria economia e defendem um ajuste pela ampliação da arrecadação.
A divisão não é absoluta e os rótulos deixam de fora as nuances — os desenvolvimentistas que defendem algum tipo de ajuste de despesas, por exemplo —, mas ajudam a situar as vozes na discussão.
A BBC News Brasil conversou com analistas e pesquisadores com diferentes pontos de vista sobre o assunto e traz na reportagem o debate, que ganha ainda maior relevância no momento atual, às vésperas do início do quarto governo Lula, quando a direção da política econômica nos próximos quatro anos ainda é uma incógnita.
No que os economistas concordam
Em seu primeiro pronunciamento à nação depois de reeleito, o presidente chegou a dizer que “a trajetória da dívida pública e os juros altos” o preocupavam, mas não detalhou como planejava atacar o problema, além de reafirmar as promessas de ampliar programas sociais e investimentos feitas durante a campanha.
Daí a dúvida sobre as feições da política econômica do governo Lula 4, que tem raízes no próprio histórico do presidente.
No primeiro mandato (2003-2006), com Antonio Palocci na Fazenda e Henrique Meirelles no Banco Central, o governo chegou a elevar a meta de superávit primário para 4,25%, nível bem maior do que o 0,5% estipulado para 2027, e manteve os juros altos para conter a inflação, uma política em linha com o que costuma agradar ao mercado.
No segundo (2007-2010), com Guido Mantega, a ênfase mudou para o estímulo ao crescimento via investimento público, com o Programa de Aceleração ao Crescimento (PAC) e a resposta à crise de 2008.
O terceiro mandato (2023-2026) combinou um pouco dos dois: ampliou programas sociais, mas criou uma nova regra para limitar o crescimento dos gastos, o arcabouço fiscal, que substituiu o teto de gastos aprovado no governo Michel Temer e foi criticado à direita por ser frouxo demais e à esquerda por ser restritivo.
De qualquer forma, o desconforto expresso por Lula no último dia 8 de novembro é compartilhado pela maioria dos economistas.
De maneira geral, os dois lados reconhecem que a dívida pública do país tem avançado em ritmo mais forte do que a economia nos últimos anos. Os dados do Banco Central mostram que, desde o fim de 2022, a Dívida Bruta do Governo Geral (DBGG), que inclui os governos federais, estaduais e municipais, subiu mais de 11 pontos percentuais, de 71,7% para 82,9% do Produto Interno Bruto (PIB).
O Brasil deve R$ 11,1 trilhões. Os credores são todos aqueles que compraram títulos da dívida do país: investidores privados e públicos, dentro e fora do país.
Os economistas em geral também não discordam de que a principal razão do aumento da dívida, matematicamente, são os juros altos.
A taxa básica de juros da economia brasileira, a Selic, que é estabelecida pelo Banco Central, está em 13,75% ao ano. Descontada a inflação, ela fica num patamar acima de 9%, o maior juro real do mundo.
Parte da dívida é corrigida pela Selic, que também influencia o comportamento de outras taxas dos títulos de dívida.
As despesas com juros somaram R$ 1,205 trilhão nos 12 meses encerrados em setembro, o equivalente a 8,99% do PIB, um percentual bastante alto. Para efeito de comparação, em 2025 a União arrecadou R$ 2,89 trilhões em impostos e outras receitas.
O que o governo arrecada não tem sido suficiente nem para cobrir suas despesas — pagamento de aposentadorias e benefícios, salários de servidores, custeio do SUS, das universidades federais.
Considerando todo o setor público, o déficit primário foi de R$ 94,3 bilhões de janeiro a setembro, cerca de 0,93% do PIB, segundo os dados do Banco Central.
Levando em consideração os juros (R$ 882 bilhões) no mesmo período, o chamado déficit nominal, o volume de recursos que o governo precisa captar no mercado salta para R$ 976 bilhões.
Os dois déficits levam o governo a tomar mais dinheiro emprestado, mas como a despesa com juros é substancialmente maior, é ela que aprofunda mais a dívida.
E é nesse ponto que os economistas de diferentes correntes de pensamento se separam: eles concordam que os juros altos são um problema, mas discordam do porquê eles são altos — e do remédio.
Foco no gasto
Economistas de viés liberal afirmam que os juros são altos em grande medida porque há um desequilíbrio nas contas do governo. A taxa elevada é o prêmio pelo risco de emprestar para um país que gasta mais do que arrecada; que, em teoria, teria um risco maior de dar calote.
Nessa linha de pensamento, para reduzir as taxas de juros seria preciso convencer os investidores de que as contas vão melhorar, para que aceitem emprestar ao governo cobrando juros menores.
A diretora de macroeconomia para o Brasil do UBS GWM, Solange Srour, defende que é preciso um ajuste amplo, que dê um “choque de credibilidade” que possa abrir espaço para o Banco Central cortar juros de forma sustentável.
“A gente precisa fazer [superávits] primários da ordem de 1,5%, de 2% do PIB, não 0,5% do PIB. Então, se for mais do mesmo, eu acho que os juros exigidos pelo mercado vão subir”, avalia.
A economista diz que um “ajuste amplo” não seria em nada parecido com o que o presidente da Argentina, Javier Milei, implementou no país. Uma das razões é o próprio desenho do orçamento brasileiro, em que boa parte das despesas é obrigatória e só pode ser alterada por meio de Proposta de Emenda à Constituição (PEC).
Esse ajuste seria ambicioso e implementado já no início do governo, mas seu impacto seria gradual, afirma a economista.
“Também não acho certo fazer um corte indiscriminado de gastos”, ela acrescenta.
“O que precisa ser feito é uma revisão ampla nos desenhos das políticas sociais, porque a gente tem gasto bastante em políticas sociais, mas, ao mesmo tempo, a gente não está vendo uma queda tão rápida e significativa da pobreza e da desigualdade”, completa Srour.
A avaliação é semelhante à do economista Marcos Mendes, pesquisador associado do Insper.
“Se você observar os dados, houve um crescimento brutal de despesas, em especial com programas sociais, desde o fim da pandemia. E, apesar disso, a gente tem quase 10 milhões de pessoas na pobreza extrema, e em um contexto em que o PIB vem crescendo”, pontua.
Mendes critica, por exemplo, a expansão do programa Pé-de-Meia, que começou como um auxílio financeiro para estudantes do ensino médio de baixa renda, com o intuito de combater a evasão escolar. O governo anunciou que vai estendê-lo a todos os alunos da rede pública a partir de 2027 e criar uma versão para universitários de baixa renda.
“Fizeram alguma avaliação sobre o custo-benefício dessa expansão? Não fizeram. Depois prometeram um bolsa Pé-de-Meia para os alunos universitários, mas está tendo evasão nas universidades, é o mesmo problema lá do Ensino Médio? Não é. Estão distribuindo dinheiro”, avalia.
“Então piora a qualidade, piora a focalização da política [social].”
Ambos também defendem desvincular do salário mínimo gastos sociais e benefícios da Previdência. Hoje, nenhum desses benefícios pode ser menor que o piso nacional, e por isso eles sobem automaticamente sempre que o mínimo é reajustado.
Os dois economistas argumentam ainda pela desvinculação dos gastos obrigatórios com saúde e educação das receitas. A Constituição obriga o governo a destinar para cada uma dessas áreas valores mínimos atrelados a percentuais do que entra nos cofres públicos, depois de feitas algumas deduções.
“Sempre que a receita sobe, a despesa sobe junto. Então, mesmo que você tente fazer um ajuste fiscal aumentando receita, parte desse aumento de receita vira aumento de despesa e anula o seu esforço de ajuste fiscal”, afirma Mendes.
As duas medidas são criticadas por economistas do outro lado do debate. O argumento é de que a correção dos benefícios da Previdência no mesmo ritmo do salário mínimo — que, por sua vez, também é reajustado por uma política que prevê aumentos reais todo ano —, seria um importante mecanismo de proteção social e redução das desigualdades.
No caso da vinculação da saúde e educação, a ideia seria que uma alta da arrecadação permitiria um aumento do gasto, que seria positivo por se tratar de dois serviços públicos essenciais.
“Quem tem interesse em reduzir o gasto público em saúde, educação? [É] quem concorre com provisão pública de saúde, educação e quem não precisa de saúde e educação pública”, afirma o professor titular do Instituto de Economia da Universidade Estadual de Campinas (Unicamp) Pedro Paulo Zahluth Bastos.
“É uma escolha distributiva”, acrescenta.
Foco na receita
Bastos é coautor de um manifesto divulgado logo após as eleições que se propõe como contraponto à pressão do mercado pelo ajuste e que conta, segundo ele, com mais de 20 mil assinaturas no momento.
O manifesto propõe uma série de medidas, entre elas um ajuste focado no aumento da receita, e não no corte ou desaceleração do aumento de despesas. Os superávits primários seriam alcançados fazendo “justiça tributária”, com medidas como a revisão de isenções, regimes especiais e incentivos ao setor privado e o fim de supersalários no setor público.
A ideia parte do pressuposto de que a trajetória das despesas por si só não seria um problema. Pelo contrário, do ponto de vista desenvolvimentista, os gastos do governo seriam indutores do crescimento econômico — outra diferença marcante da visão liberal da economia, que argumenta que o gasto público pode “tirar espaço” do investimento privado e que a expansão sustentável da atividade é resultado, por exemplo, de ganhos de produtividade.
“O setor público, de forma geral, é 33% da economia, só a União, em torno de 20%. Se o governo corta o seu gasto, isso vai ter um efeito multiplicador sobre o gasto privado: o gasto do governo é demanda para o setor privado, se o setor privado recebe menos demanda, produz menos, vende menos e investe menos”, ele afirma.
Antonio Palocci e Guido Mantega: dois primeiros governos de Lula tiveram ministros da Fazenda com perfis bem diferentes
Jamil Bittar/Reuters via BBC
Para Bastos, os juros altos no Brasil não se explicam por um desequilíbrio fiscal do governo. Ele pontua que países com déficit primário em níveis parecidos, em torno de 0,5% do PIB, e com patamar de reservas cambiais semelhante (considerado alto, cerca de US$ 365 bilhões, e que na prática reduz a dívida líquida) têm taxas de juros significativamente menores.
“Não dá para dizer que é o déficit primário que explica o tamanho dos juros, porque, comparando internacionalmente, não é [compatível]”, afirma o economista.
O nível alto de juros, para ele, é reflexo de uma “convenção política”, construída historicamente por grupos que têm interesse que os juros sejam altos porque ganham dinheiro com eles.
Esse efeito seria maior aqui do que em outros países emergentes, por exemplo, porque o “poder das elites financeiras no Brasil é maior do que em outros lugares”.
O professor afirma ainda que o risco de financiamento da dívida brasileira é baixo porque ela é majoritariamente em moeda local, em reais. Países com nível elevado de dívida externa, como é o caso da Argentina, por exemplo, ficam vulneráveis a flutuações cambiais, que podem elevar repentinamente o nível da dívida, e dependentes do nível de suas reservas cambiais, já que precisam de dólares pra pagar a dívida e os juros.
“Esse discurso de que existe um grande risco da dívida está sempre vinculado à demanda por juros maiores, e é um discurso interessado, não é um discurso neutro”, ele afirma.
Entre as medidas propostas no manifesto que poderiam permitir que o Banco Central reduzisse os juros está o aumento da meta de inflação de 3% para 4,5%, patamar que vigorou entre 2005 e 2018. Como a política monetária tem como objetivo o controle da inflação, a meta maior daria espaço para o Banco Central diminuir os juros.
Economistas de viés liberal são críticos de medidas como essa, argumentando que o aumento da meta resulta em perda de credibilidade para o BC, com impactos negativos sobre as expectativas do mercado em relação à trajetória da inflação e aumento dos juros de longo prazo.
O Banco Central não tem controle direto sobre os juros de longo prazo, que são fixados pelo mercado financeiro para empréstimos de longo prazo com base nas expectativas relacionadas ao comportamento da economia no futuro.
Se os agentes acreditam que a inflação não vai convergir para o centro da meta, e mais na frente o BC será obrigado a subir juros para lidar com a inflação alta, os juros de longo prazo vão incorporar essa percepção, com impactos negativos reais sobre a atividade, com encarecimento do crédito.
Nem só corte, nem só imposto
Há uma série de propostas no meio do caminho entre os ajustes mais profundos sobre as despesas defendidos pelo mercado e aqueles concentrados principalmente em aumento da receita defendidos por parte de seus críticos.
Em um estudo preparado para o Instituto de Estudos para o Desenvolvimento Industrial (IEDI), os economistas Manoel Pires e Bráulio Borges, ligados ao Ibre FGV, propuseram uma lista de medidas para controlar o déficit fiscal com “a preocupação de não produzir nenhum tipo de ruptura ou interrupção em políticas públicas essenciais”.
Entre elas está a redução do aumento real do salário mínimo de até 2,5% para 1% e a mudança da regra dos gastos mínimos de saúde e educação da vinculação às receitas para um percentual que recomponha a inflação e garanta 0,4% de aumento real.
O diretor da Instituição Fiscal Independente (IFI), Alexandre Andrade, avalia que “o ideal seria combinar um ajuste pelo lado da receita e pelo lado da despesa”.
A IFI é um órgão técnico ligado ao Senado que divulga relatórios periódicos sobre a situação fiscal e da dívida. Em junho, a instituição projetou que, mantidas as condições atuais, a dívida ultrapassaria 100% do PIB em 2032 e chegaria a 115% em 2036.
“Acho que a projeção tem que ser encarada mais como um sinal, um alerta de que mudanças precisam ser feitas”, aponta Andrade.
A IFI tem chamado atenção para um volume crescente de despesas que não têm sido consideradas no cálculo do resultado primário, mas que igualmente têm impacto fiscal e contribuem para o aumento da dívida. O mais recente relatório aponta que medidas como essas reduzem a transparência e podem corroer a credibilidade do regime fiscal.
Andrade pontua que o terceiro governo Lula focou em aumentar a arrecadação, e conseguiu. Negociou com o Congresso o fim gradual da desoneração da folha de pagamentos, que se completa em 2028, por exemplo, e introduziu tributação sobre fundos exclusivos e offshores.
Ele argumenta, porém, que o país já tem uma carga tributária alta, “e existem muitas resistências da sociedade em novos aumentos” de impostos.
Ele vê espaço para ganhos de receita nos chamados gastos tributários, benefícios fiscais e renúncias de receita a empresas que a Receita Federal estima que somem mais de R$ 600 bilhões.
Ainda assim, Andrade avalia que é necessário também conter o ritmo de aumento das despesas, “algumas com crescimento acima dos limites do arcabouço fiscal, de 2,5%” além da inflação.
“Os grandes agregados de despesa são benefícios previdenciários e assistenciais. A despesa com esses benefícios supera 50% da despesa primária da União. Então, inevitavelmente, para se pensar em algum ajuste, [seria possível considerar] regras que disciplinam o acesso a esses benefícios ou até de correção”, comenta o economista.
Ele ressalta, entretanto, que acredita que “qualquer ajuste precisa ser legitimado”.
“Fica muito difícil a gente falar de revisão de programas como o abono salarial ou alguma regra de acesso a BPC [Benefício de Prestação Continuada], se existem essas outras, digamos, essas aberrações, como gastos tributários e supersalários no funcionalismo, para dar alguns exemplos”, acrescenta Andrade.
“Então, idealmente, um ajuste precisaria alcançar tudo isso para legitimar e para que nenhum setor da sociedade se sentisse injustiçado.”